目录:
1. 零申报基础概念
1.1什么是零申报
1.2适用场景与风险提示
2. 零申报操作流程
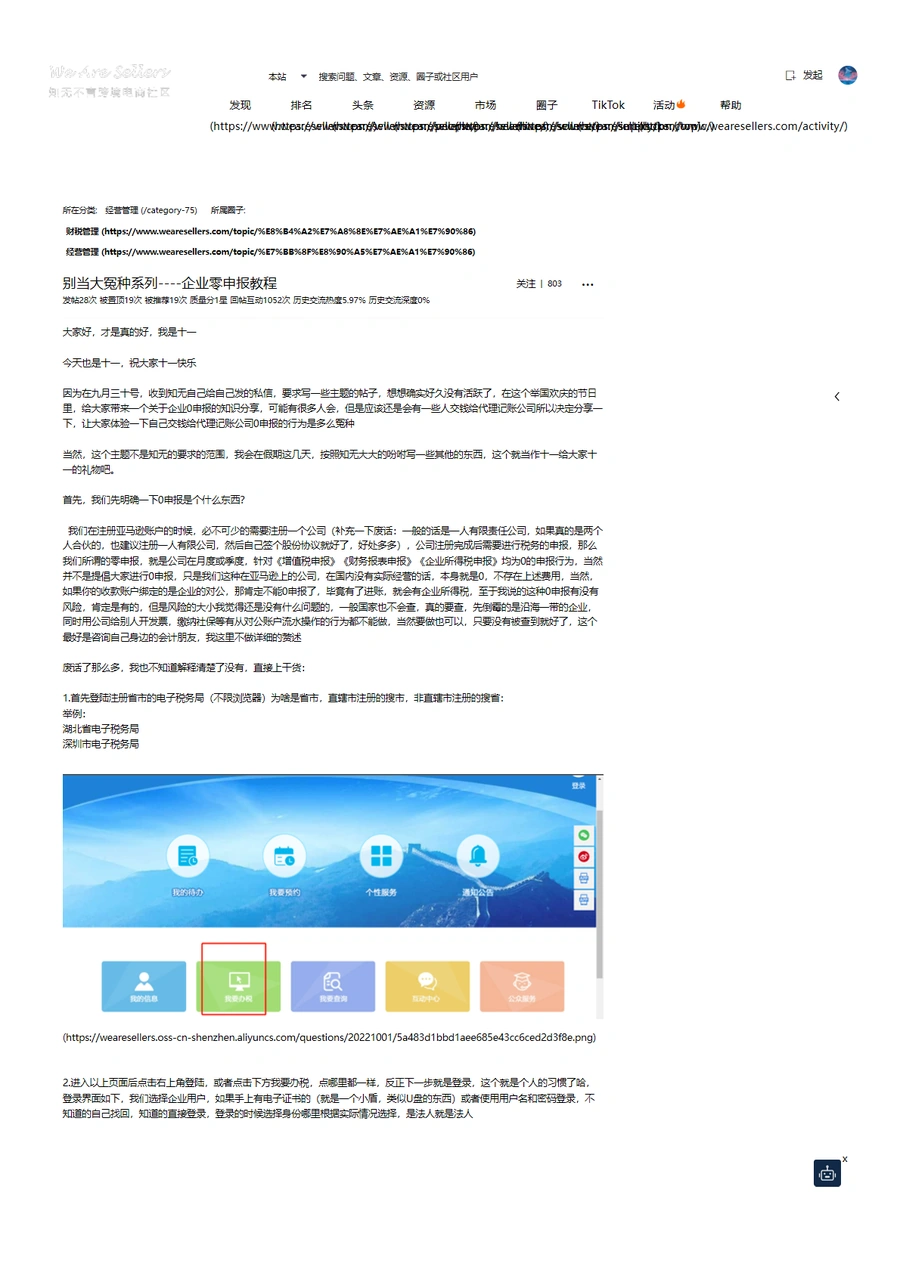
2.1电子税务局登录指引
2.2申报时间节点说明
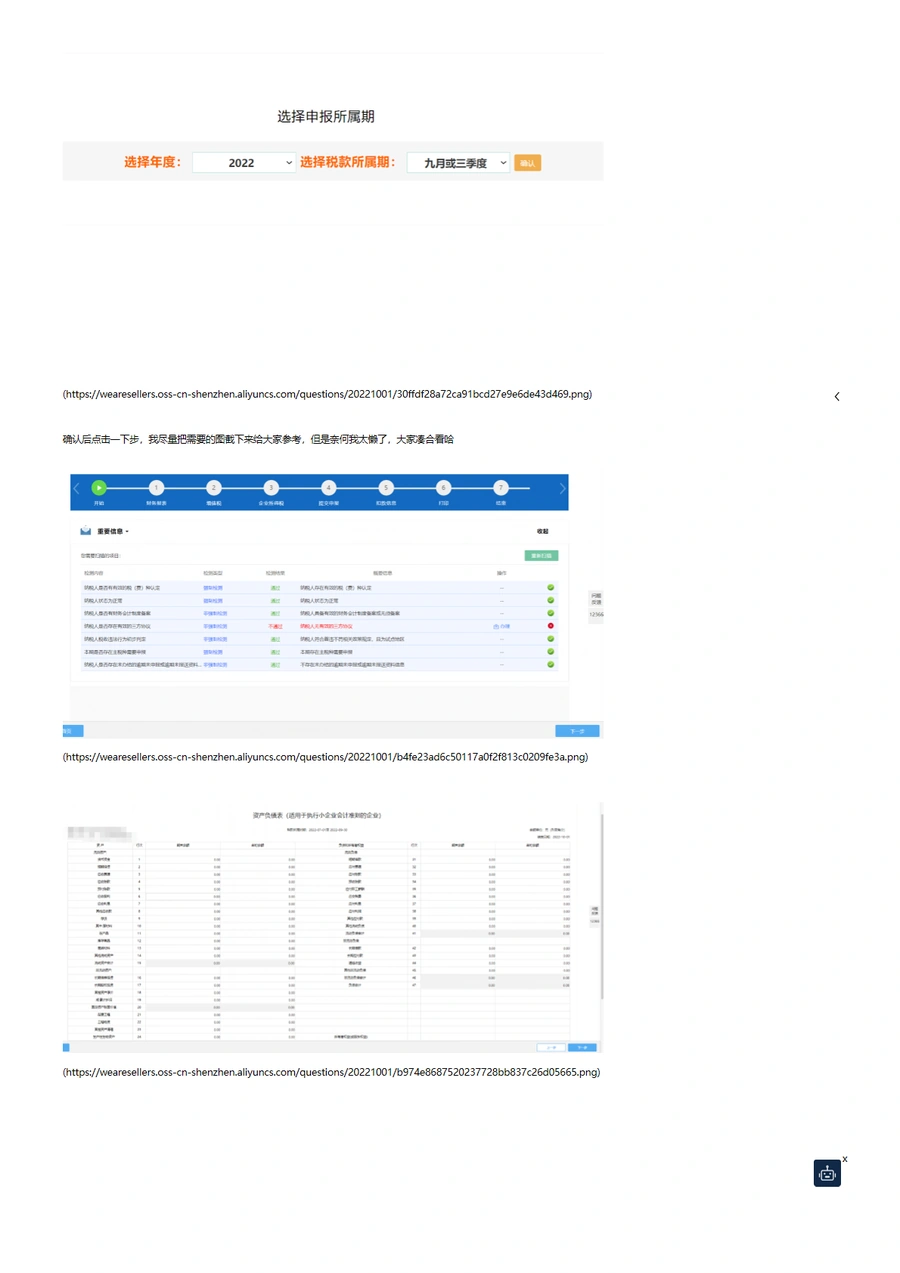
2.3申报表填写示范
3. 常见问题与注意事项
简介:
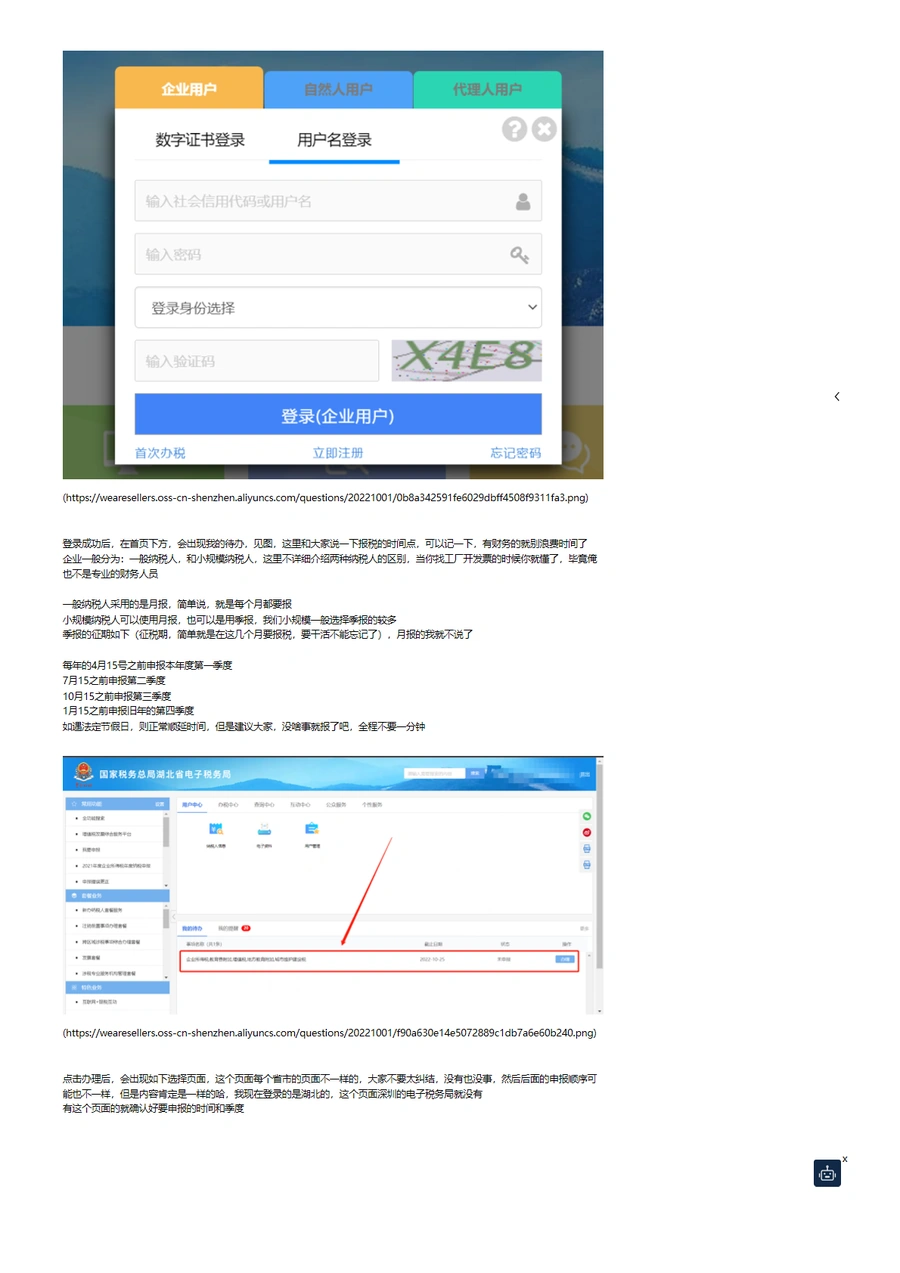
本指南针对跨境电商卖家常见的企业零申报需求,详细解析了从登录电子税务局到完成申报的全流程操作。文档首先明确了零申报的定义——指企业在《增值税申报》《财务报表申报》《企业所得税申报》中均填报为零的行为(详见文档P1核心概念说明)。
核心操作指引包含:各省市电子税务局登录入口(如湖北省/深圳市电子税务局)、小规模纳税人季报时间节点(4月/7月/10月/1月的15日前)、申报表类型(资产负债表/利润表等)及零申报时的特殊处理方式(详见文档P2-3分步图示)。
特别提醒:该方案适用于国内无实际经营的跨境电商企业,若涉及对公账户收款则需另行处理(文档P1风险提示)。文档通过多省市界面对比展示,解决不同地区卖家的实操差异问题。
推荐理由:
跨境电商卖家每年可节省2000-5000元代理记账费用,通过本指南:
1. 掌握3分钟完成零申报的核心流程
2. 规避因逾期申报导致的税务异常风险
3. 理解税务申报与企业银行流水的关系(文档P1关键提醒)
尤其适合初创期卖家和多店铺运营的团队,文档提供的申报时间节点表(文档P2)可设为财务提醒日历,避免错过申报期限。
跨境财税百科:
小规模纳税人季报: 跨境电商企业常见的纳税类型,每年仅需在4月/7月/10月/1月完成4次申报(详见文档P2时间表),相比月报可减少66%的申报工作量。零申报状态下,资产负债表等表格只需提交无需填写数据(文档P4图示),大幅降低操作门槛。