目录:
简介:
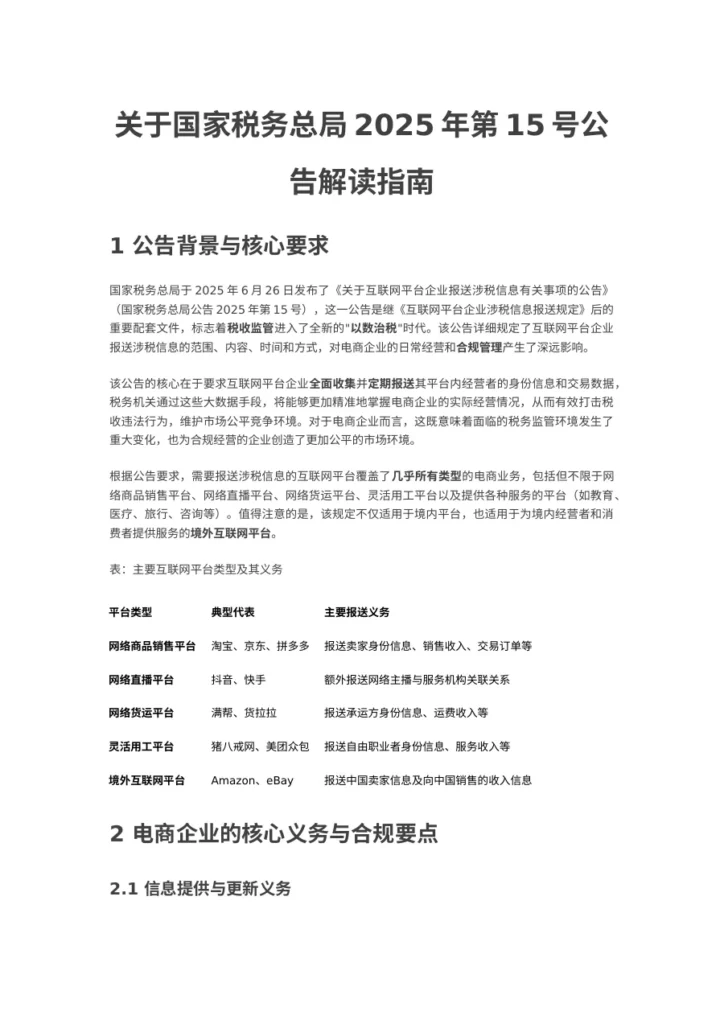
国家税务总局2025年第15号公告的发布,标志着跨境电商行业进入更加严格的税务监管时代。该公告要求互联网平台企业全面收集并定期报送平台内经营者的身份信息和交易数据,通过大数据技术实现对电商企业经营情况的精准监控。对于跨境电商企业而言,这不仅意味着税务合规要求的提升,也对业务架构和运营模式提出了新的挑战。
公告的核心在于强化平台与企业的信息透明度,确保税务申报与平台数据一致。 以往一些企业可能仅以实际提现金额作为申报依据,但新规要求平台报送的是全部交易流水,包括平台补贴等,这将极大增加税务申报的复杂性。
跨境电商企业需特别关注CRS(共同申报准则)带来的穿透监管风险。 传统模式如“中国供应链+美国品牌+香港资金池”可能面临挑战,例如香港公司被认定为无实质经营的“空壳公司”时,其利润可能穿透至中国母公司,需补缴25%的企业所得税及滞纳金。同时,美国公司若缺乏实际运营,可能被认定为中国税收居民企业,需就全球所得在中国补税。
为应对这些变化,企业需重构业务架构,确保符合四重隔离原则:身份隔离、数据隔离、资金隔离和税务隔离。此外,企业应立即开展自查工作,核对平台数据与申报记录,建立“平台数据-申报数据-资金流水”三角核对机制,以确保数据一致性。
资料中还提供了详细的合规要点和操作流程,包括时间节点、报送方式以及风险类型与后果。这些内容对跨境电商企业在新监管环境下进行合规调整具有重要参考价值。
推荐理由:
该资料为跨境电商企业提供全面的税务合规指引,涵盖平台报送义务、收入计算标准、时间节点安排及风险后果分析。对于正在面临税务监管升级的企业,资料能帮助其识别潜在风险并制定应对策略,提升合规效率,避免因数据不一致或信息不准确而引发税务稽查。资料内容详实,适合企业财务、法务及管理层参考。
税务合规指南:
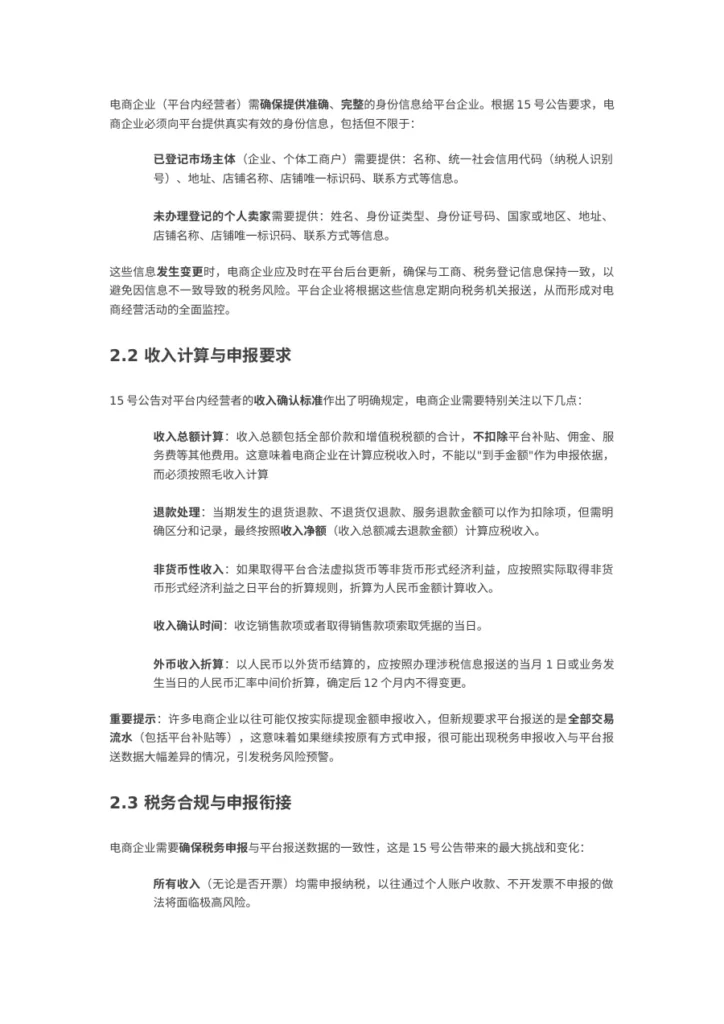
本资料提供了跨境电商企业在新税务监管下的关键合规要点与操作流程,包括身份信息更新、收入计算方式、数据比对机制等。通过遵循这些指引,企业可以有效规避税务风险,确保业务在合规框架内运行。建议下载完整资料查看详细内容。