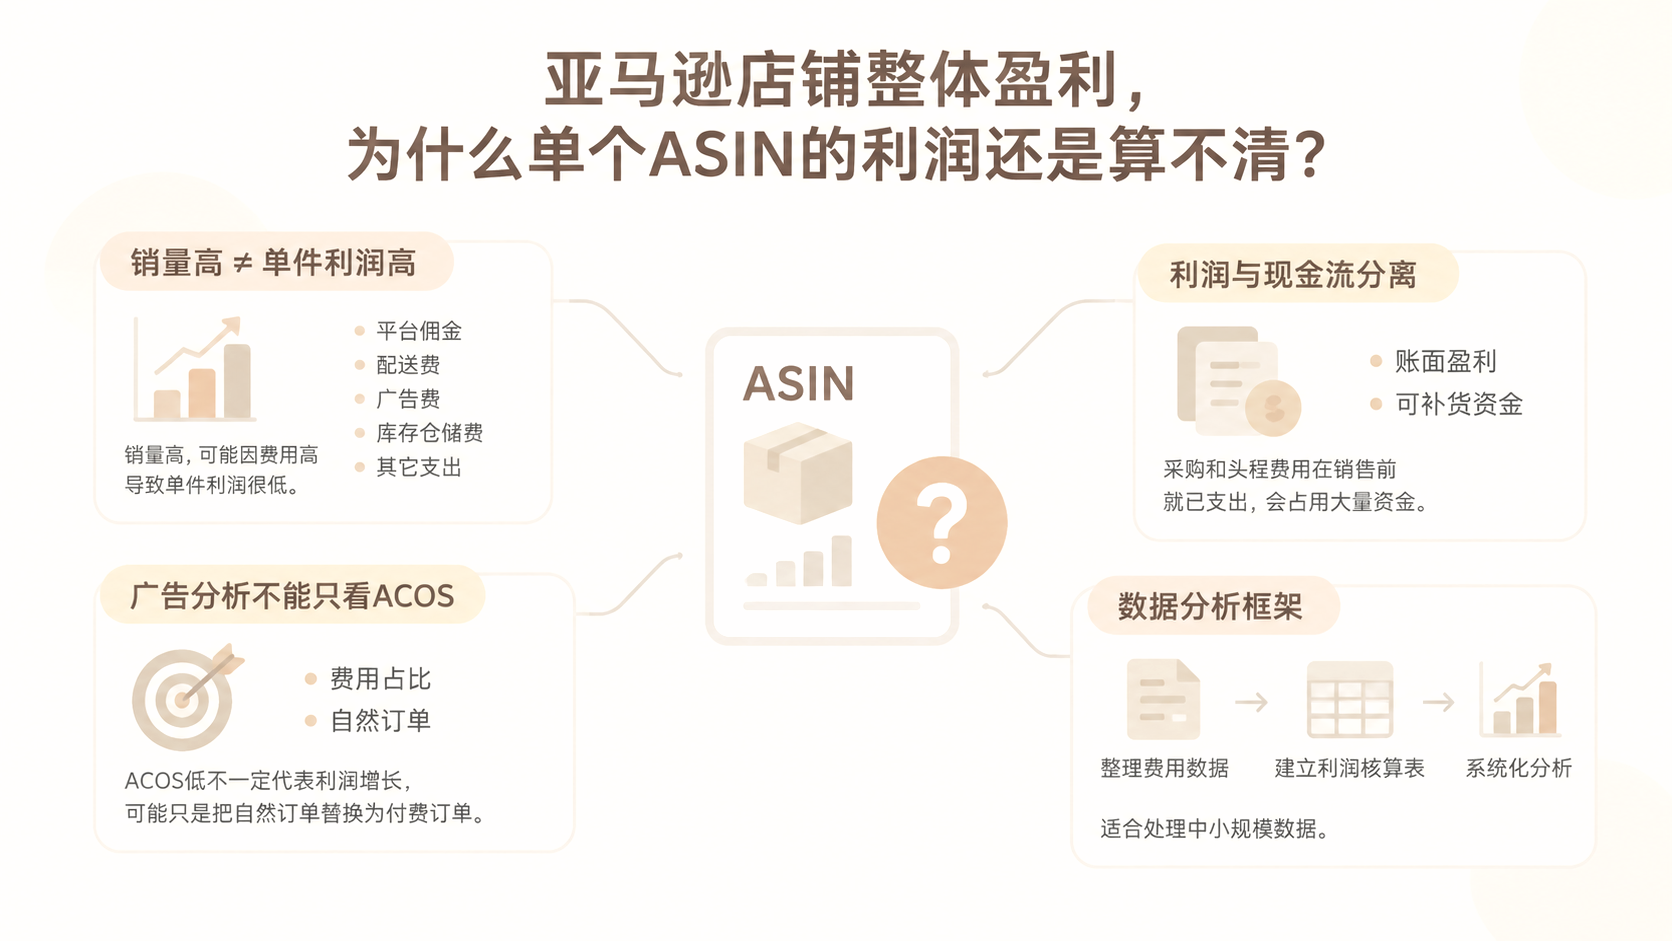
亚马逊卖家在核算利润时,常把“收入减成本”当作全部工作,但店铺整体盈利并不等于每个ASIN都在赚钱。部分产品销量高,扣除平台费用、产品成本和其它支出后,单件利润可能很低;另一些ASIN看似利润不错,真正消耗利润的却是广告费和库存仓储费,而非产品成本。利润核算的难点在于把费用归因到具体商品,并区分账面结果与可支配现金。
利润只是账面的结果,能否用于补货还取决于现金流。采购和头程费用会提前占用资金,补货判断失误时,即使店铺账面上盈利,也可能出现现金缺口。因此,利润分析需要从总店层面拆解到单个ASIN,并同步评估广告、库存和现金流,才能判断哪些产品值得继续投入、哪些应逐步清理。
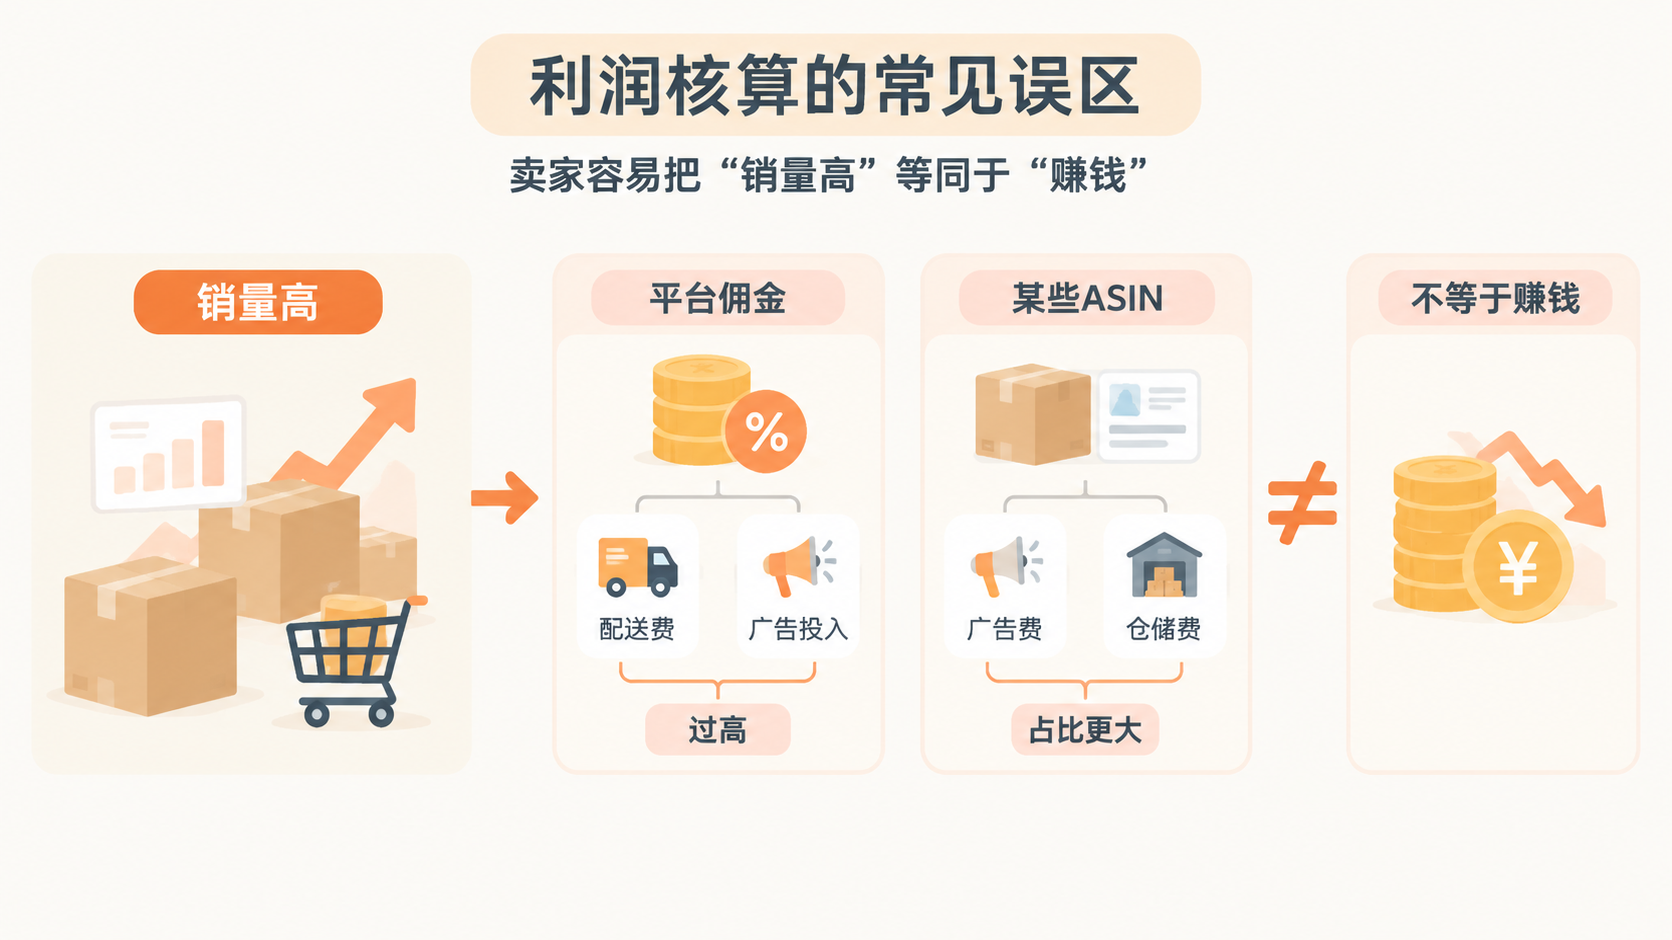
利润核算的常见误区:销量高不等于单件利润高
卖家容易把“销量高”等同于“赚钱”,但单件利润是收入减去平台费用、产品成本、广告费、库存仓储费及其它支出后的结果。销量高的产品可能因平台佣金、配送费或广告投入过高,单件利润被压缩到很低。反之,某些ASIN看似利润不高,实际成本结构里广告费和仓储费占比更大,产品本身的成本并非主要负担。
判断一个ASIN是否值得保留,不能只看总销售额或订单量,而要计算单件利润和费用结构。若某产品单件利润长期为负,或费用增长快于收入增长,就应考虑减少广告投入、调整定价或逐步清理库存。清理的判断依据是:扣除所有可变费用后,该ASIN是否仍能贡献正向现金流。
广告分析不能只看ACOS,还要看费用占比与自然订单
ACOS(广告销售成本比)是衡量广告投入产出比的指标,即广告花费除以广告带来的销售额。但ACOS低并不一定代表利润增长,因为广告订单增加可能只是把自然订单替换为付费订单,总销售额未变,广告费却增加了。分析广告时,需要同时关注广告费占总销售额的比例,以及自然订单是否同步增长。
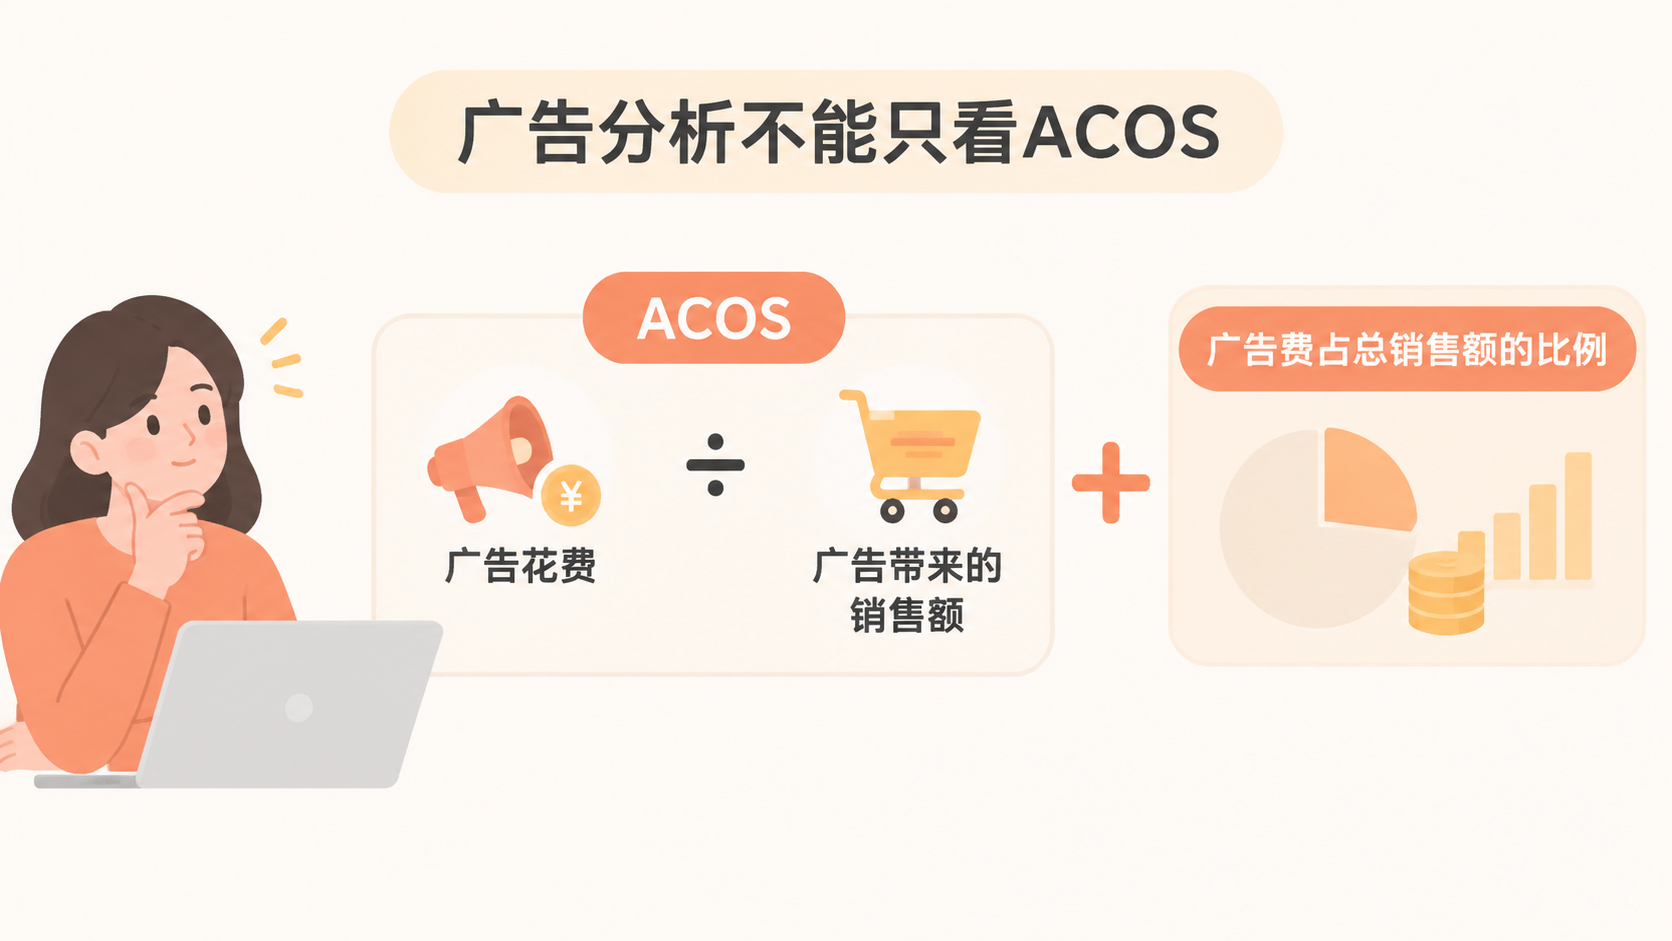
若广告费占比上升而总销售额未明显增长,说明广告效率在下降;若自然订单未增长,广告带来的增量有限。正确的做法是:对比广告订单和自然订单的变化趋势,计算广告费占总销售额的比例,并评估广告投入是否真正扩大了整体销售规模。只有当广告费占比下降或总销售额增长时,广告才可能带来利润贡献。
利润与现金流分离:账面盈利不等于可补货资金
利润是会计概念,现金流是实际可支配资金。采购和头程费用在销售前就已支出,会占用大量资金。即使账面上盈利,若资金被库存和物流占用,补货时仍可能面临现金缺口。补货判断失误(如过度备货或备货不足)会加剧资金压力,甚至导致账面盈利但无法运营。
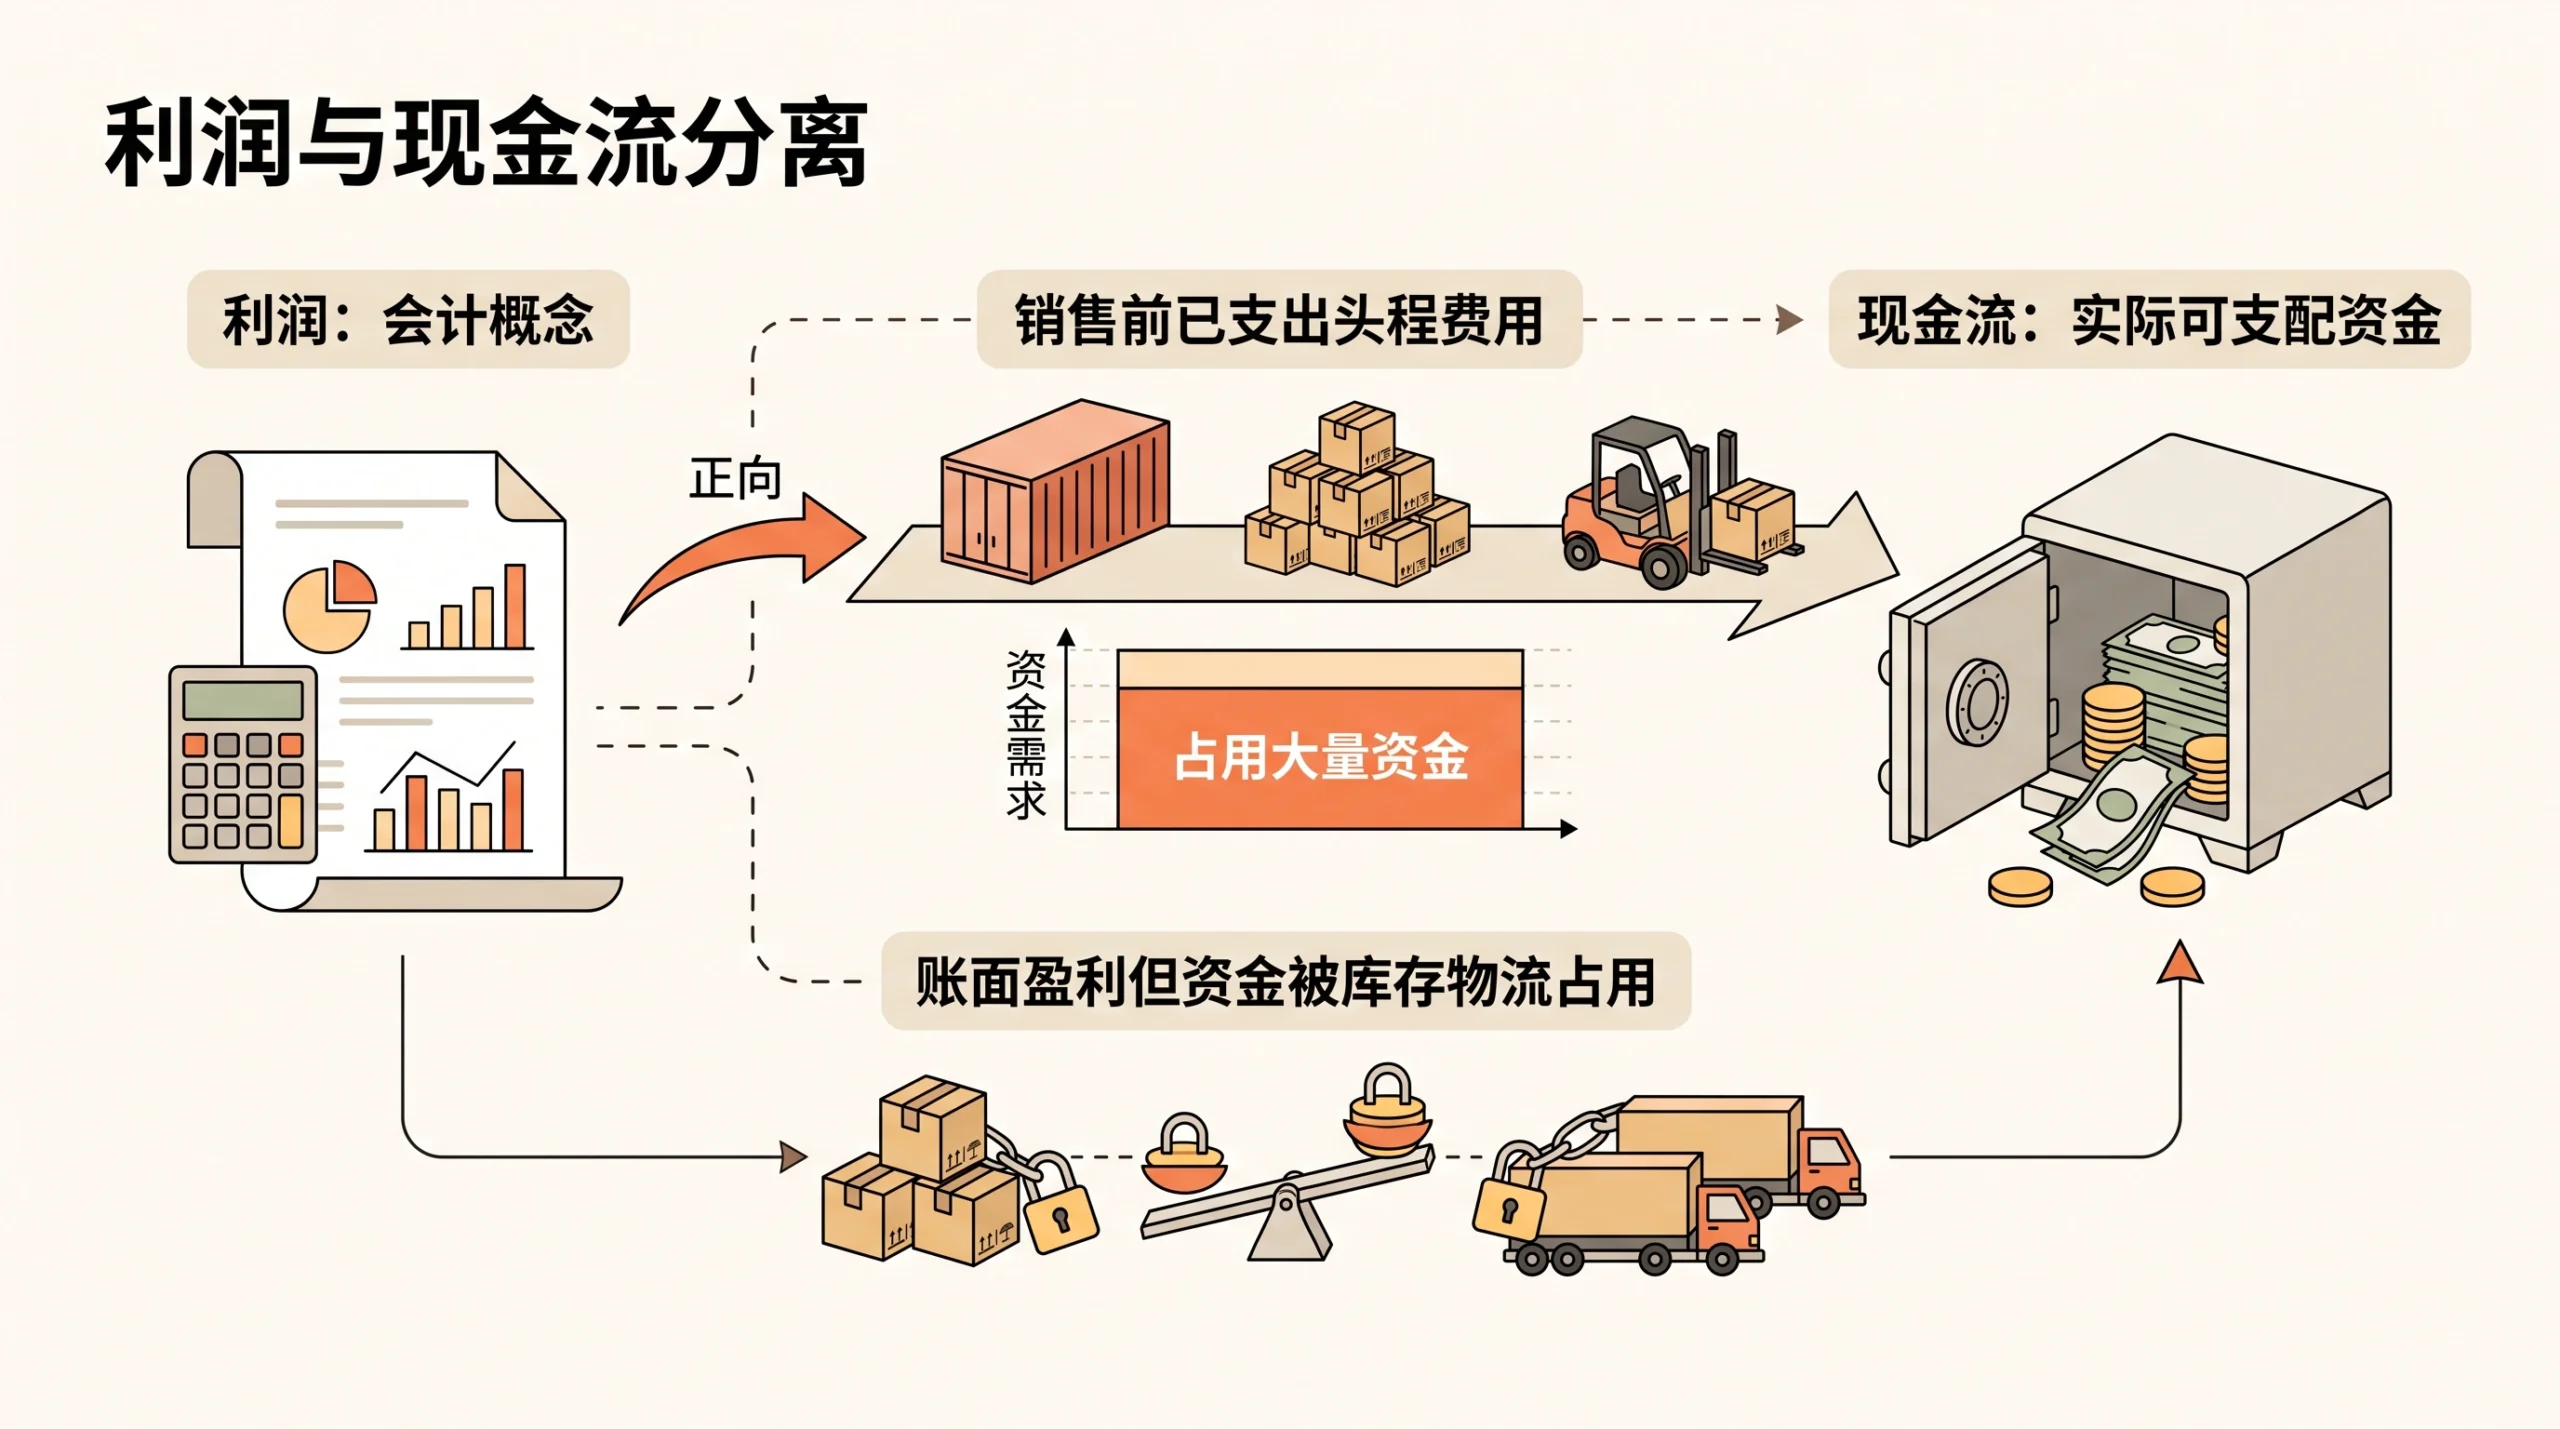
卖家需要建立统一的利润核算表,将收入、平台费用、产品成本、广告费、库存仓储费、采购和头程支出等分项列明,并跟踪每笔支出的时间点。
数据分析框架:从到和的落地路径
利润核算的复杂性要求系统化的数据分析能力。可用于整理费用数据、建立统一的利润核算表,适合处理中小规模数据;(结构化查询语言)用于从数据库提取和汇总明细数据,适合处理多店铺、多ASIN的海量记录;(商业智能工具)则用于将明细数据可视化,生成可读的利润、广告和库存报表。三者结合,能把原始数据转化为可理解的业务分析。
这一框架不仅适用于利润核算,也可迁移到广告选品环节。例如,用提取广告关键词的转化数据,用展示各ASIN的利润贡献,用建立选品评分模型。运营工具能整理数据,但不能替代分析判断,系统化的数据分析思维是必要的。对于卖家而言,先算清总店利润,再拆解到单个ASIN的广告和库存,是建立分析框架的第一步。后续可根据数据反馈,逐步优化广告预算分配、库存补货节奏和产品结构调整。
利润分析的核心不是计算本身,而是通过数据识别费用结构、现金流和广告效率的问题,并据此做出业务决策。卖家应定期(如每周或每月)复核利润核算表,检查单ASIN利润、广告费占比和现金流状况,及时调整投入方向。