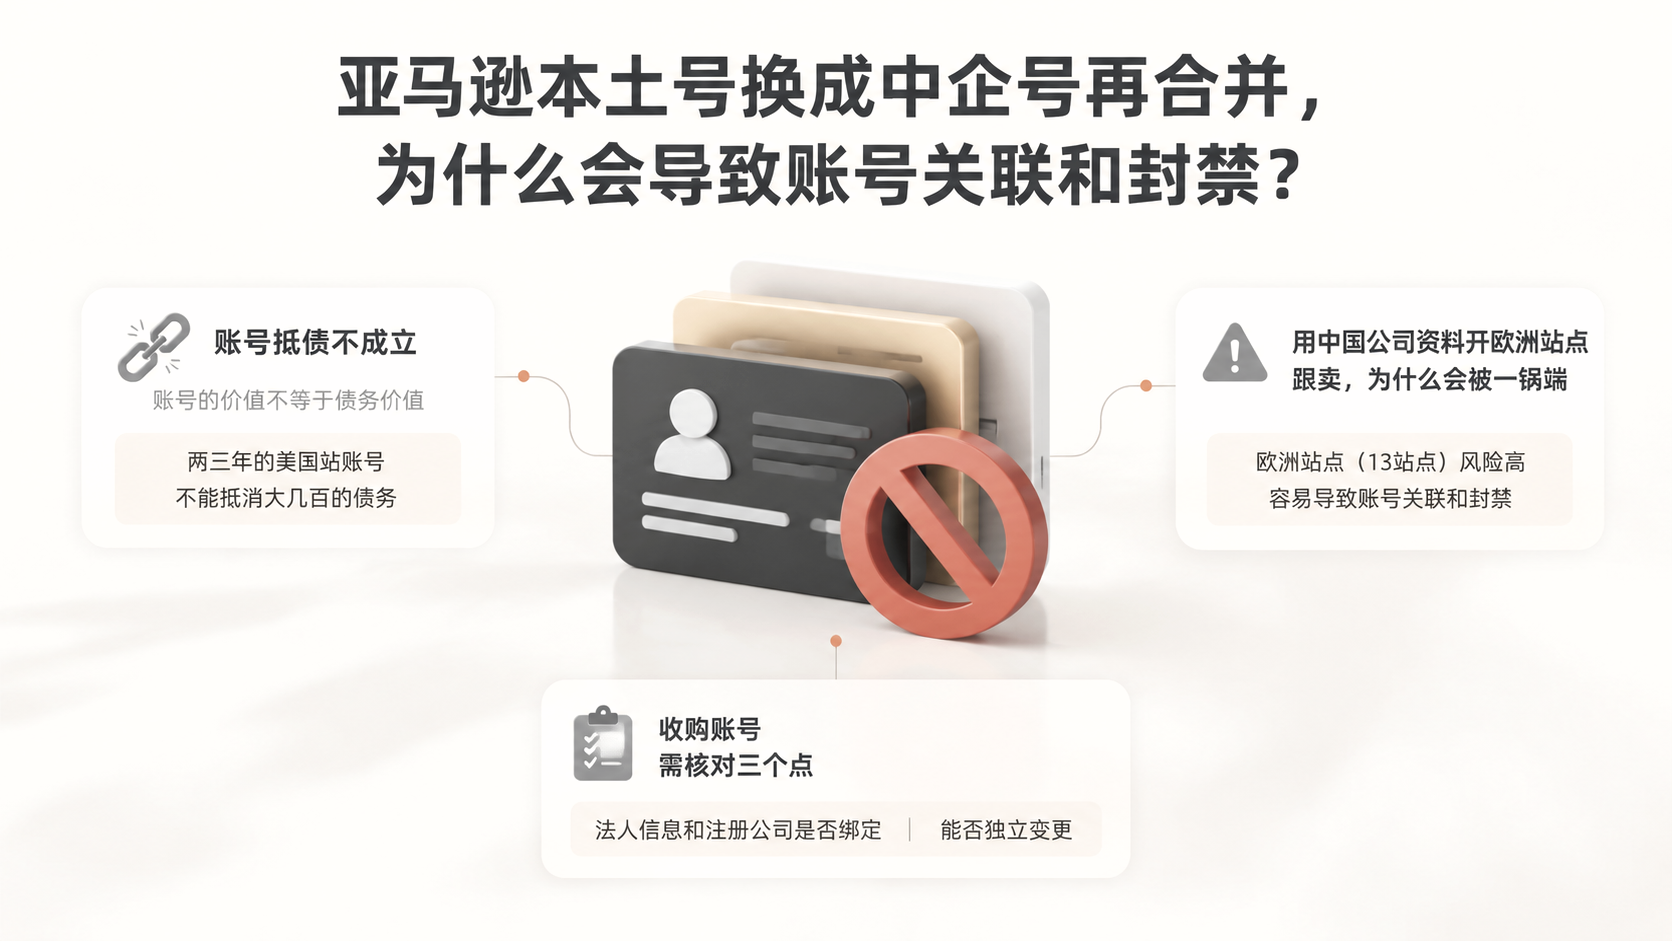
亚马逊账号本身不具备抵债价值,不能作为债务抵消的资产。将德国本土店铺资料更改为中国公司资料,再进行全球账号合并,是亚马逊不允许的操作,会触发关联风险,最终可能导致账号被封、资金和货物损失。收购破产公司的账号和品牌,若操作不当,不仅不能抵债,反而可能带来负债。
这里涉及两个背景概念。本土号指以当地公司或法人信息注册的亚马逊店铺,中企号指以中国公司资料注册的店铺。全球账号合并是亚马逊允许卖家将多个站点账号统一到一个主体下的功能,但合并的前提是各站点账号的主体信息一致且合规。德国本土店铺改为中国公司资料,属于反向变更,与常规的中国资料改德国资料路径相反,平台不接受这种更换方式。
账号抵债不成立,收购破产账号的风险边界
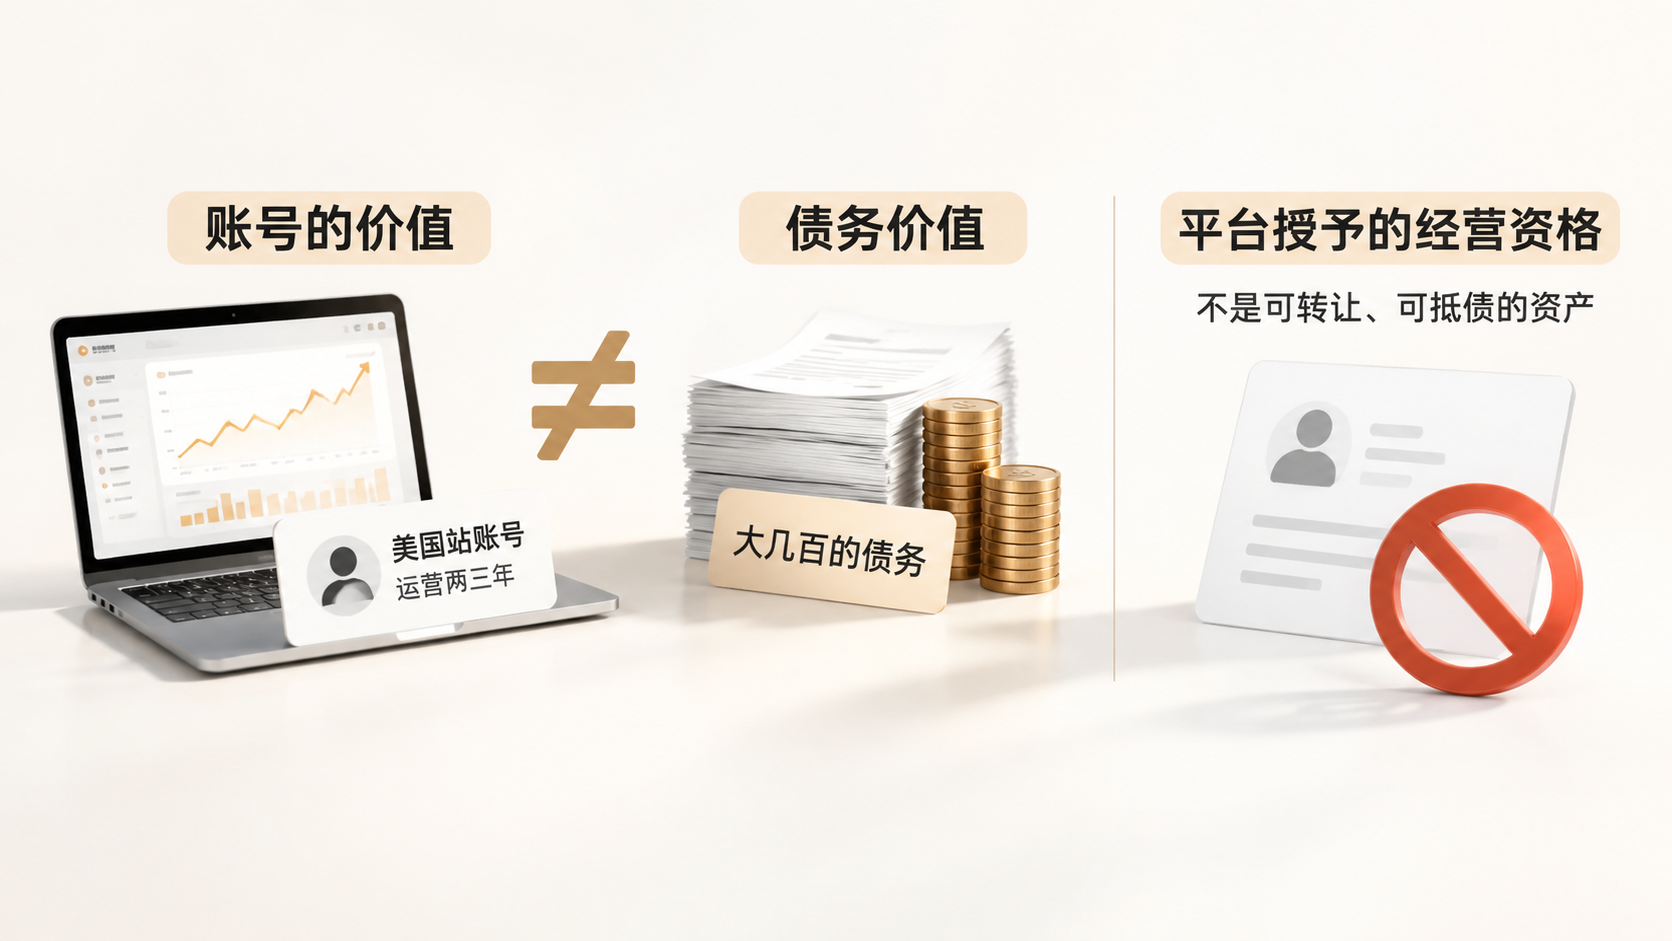
账号的价值不等于债务价值。一个运营两三年的美国站账号,即使体量一般,也不能用来抵消大几百的债务。账号本身是平台授予的经营资格,不是可转让、可抵债的资产。收购破产公司的账号和品牌,需要区分账号与品牌的不同处置方式。
对于收购的德国站点,可行的方式是更换新的德国店铺进行运营,而不是把原账号资料改成中国公司资料再合并。原账号的法人信息、注册公司、税务状态都与破产公司绑定,直接变更主体会触发平台的风控机制。收购品牌后,用新的德国店铺跟卖该品牌,是相对可行的路径,但前提是新店铺主体独立、资料真实、税务合规。
用中国公司资料开欧洲站点跟卖,为什么会被一锅端
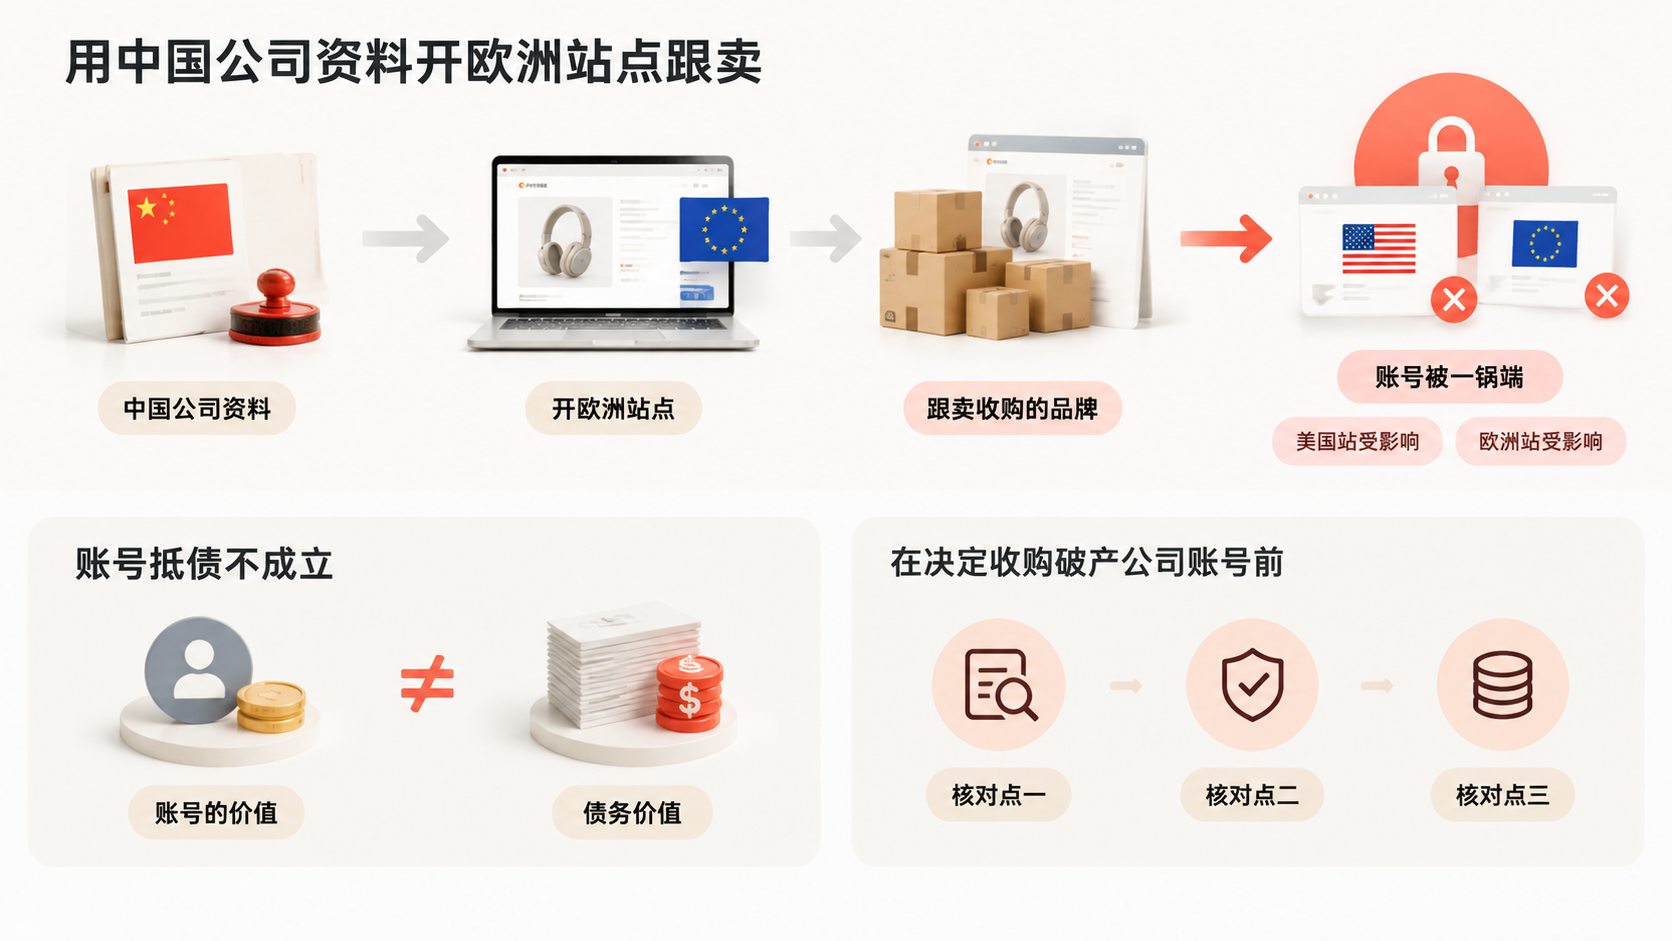
用中国公司资料开欧洲站点并跟卖收购的品牌,会导致账号被一锅端,美国站和欧洲站都受影响。欧洲站点(13站点)风险高,强行开设容易导致账号关联和封禁。这里的关联风险来自主体信息不一致:中国公司资料开欧洲站点,与已有的美国站中国公司账号之间,如果存在资料重叠或操作关联,平台会判定为同一主体下的风险传导。
本土税务与中企税务之间的关系复杂,操作不当会引发税务问题。德国本土店铺的税务义务基于当地税法,改为中国公司资料后,税务主体和申报义务发生变化,但平台和税务机构对变更的接受度有限。卖家在收购账号前,需要核对原账号的税务状态、欠税记录和注销流程,确认变更是否会影响后续运营。
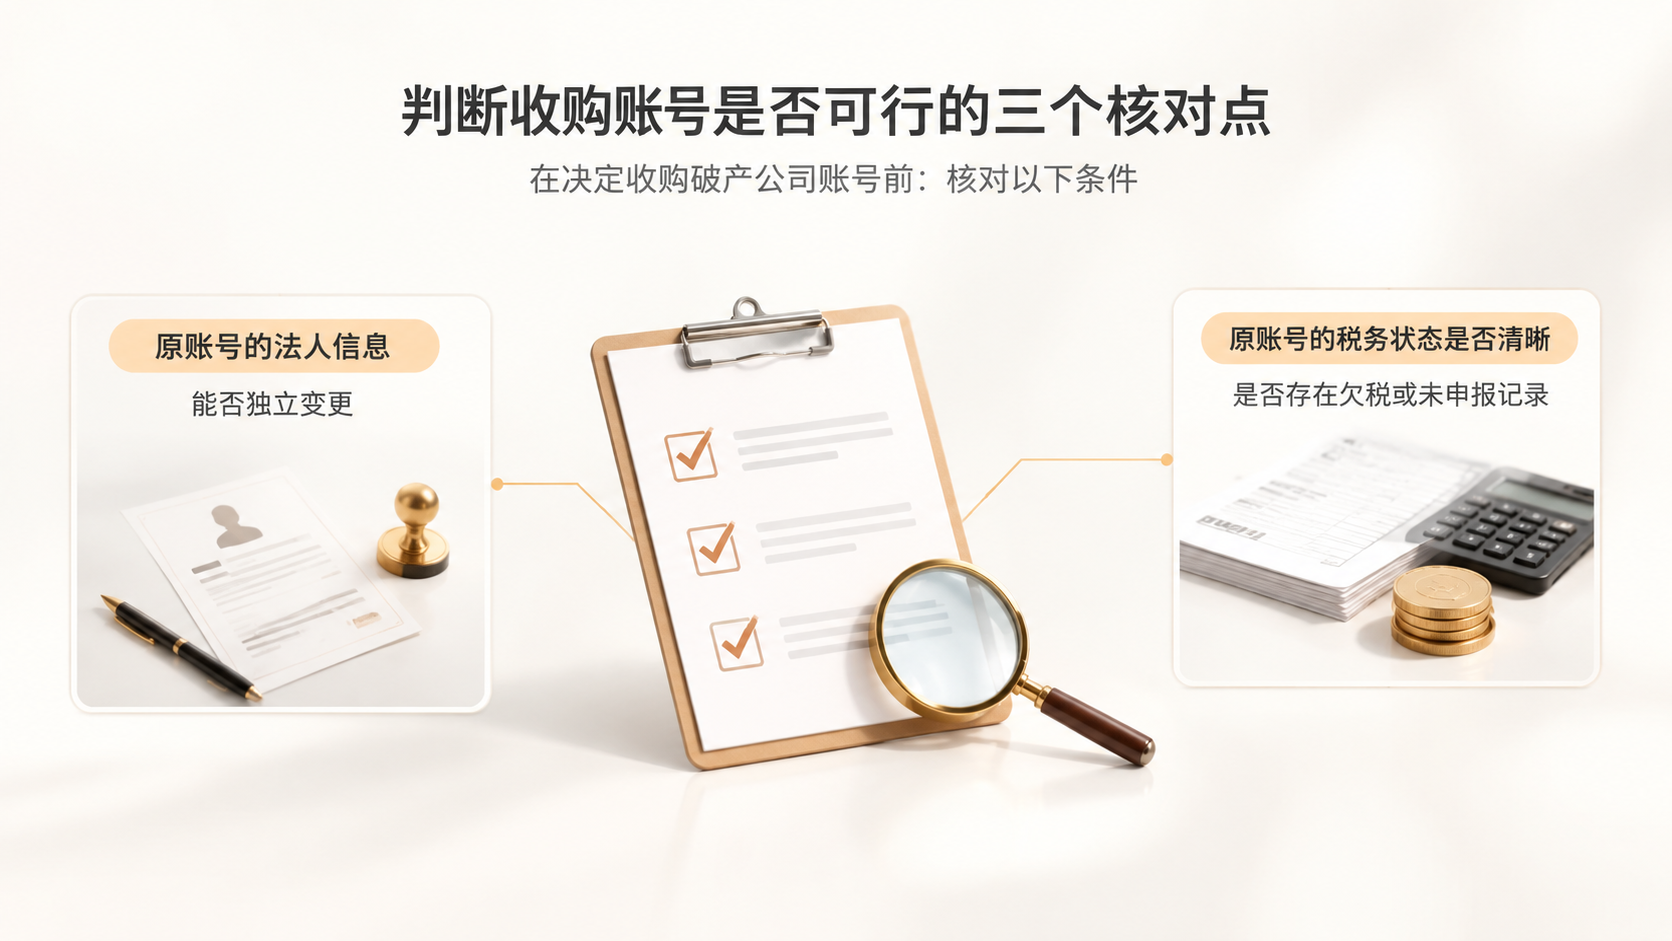
判断收购账号是否可行的三个核对点
在决定收购破产公司账号前,需要核对以下条件:
- 原账号的法人信息和注册公司是否与破产主体绑定,能否独立变更;
- 原账号的税务状态是否清晰,是否存在欠税或未申报记录;
- 收购后计划运营的站点主体,是否与现有账号主体一致,避免跨主体合并。
如果原账号无法独立变更主体,或者变更后与现有账号存在关联风险,就不应执行收购。可行的替代方案是收购品牌后,用新的德国店铺运营,不触碰原账号。用中国公司资料开欧洲站点跟卖,属于高风险操作,触发条件包括:新站点与现有账号资料重叠、跟卖品牌与原账号存在关联、税务主体不一致。这些条件满足时,账号关联和封禁的概率显著上升。
收购账号和品牌前,应核对原账号的债务状态、税务记录和平台合规要求。账号不能抵债,收购后若操作不当,负债风险会转移到收购方。只有在原账号主体可独立变更、税务清晰、且运营计划不触发关联的情况下,收购才具备可行性。