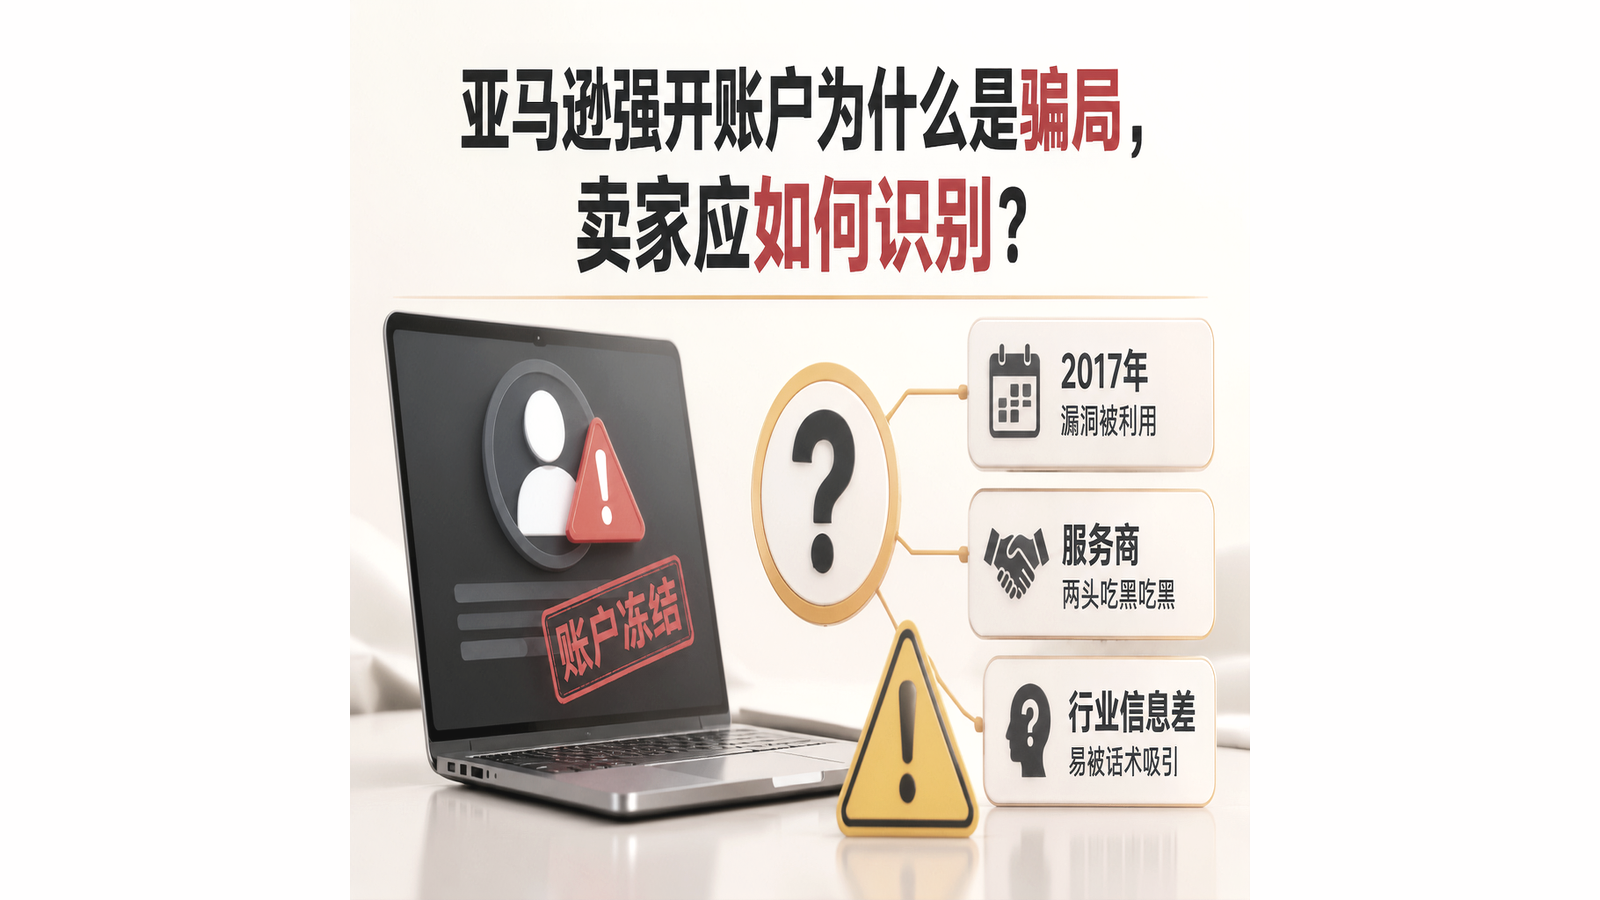
亚马逊卖家账户被冻结后,部分服务商宣称可以通过“强开”方式强制恢复账户并提取资金,其中流传最广的说法是“L9经理一天时间恢复账户且资金到位”。这一说法在行业信息差中被反复传播,但亚马逊并不存在L9层级,内部经理参与此类操作会面临严重职业风险,公司背景调查使其难以逃脱。所谓强开,指绕过平台正常申诉流程,通过系统漏洞、法律程序或内部关系强制恢复账户或提取资金的操作。理解强开的历史演变和当前失效条件,是识别服务商欺诈的前提。
强开并非单一手法,而是随平台风控变化不断迭代的灰色操作。从2017年的系统漏洞,到利用(临时限制令)的2.0版本,再到声称通过内部经理操作的3.0版本,每种方式都有特定的触发条件、操作路径和失效边界。卖家需要区分哪些方式曾真实存在、哪些已因平台风控或法律成本而失效,以及哪些纯粹是欺诈话术。
强开的历史版本与失效原因
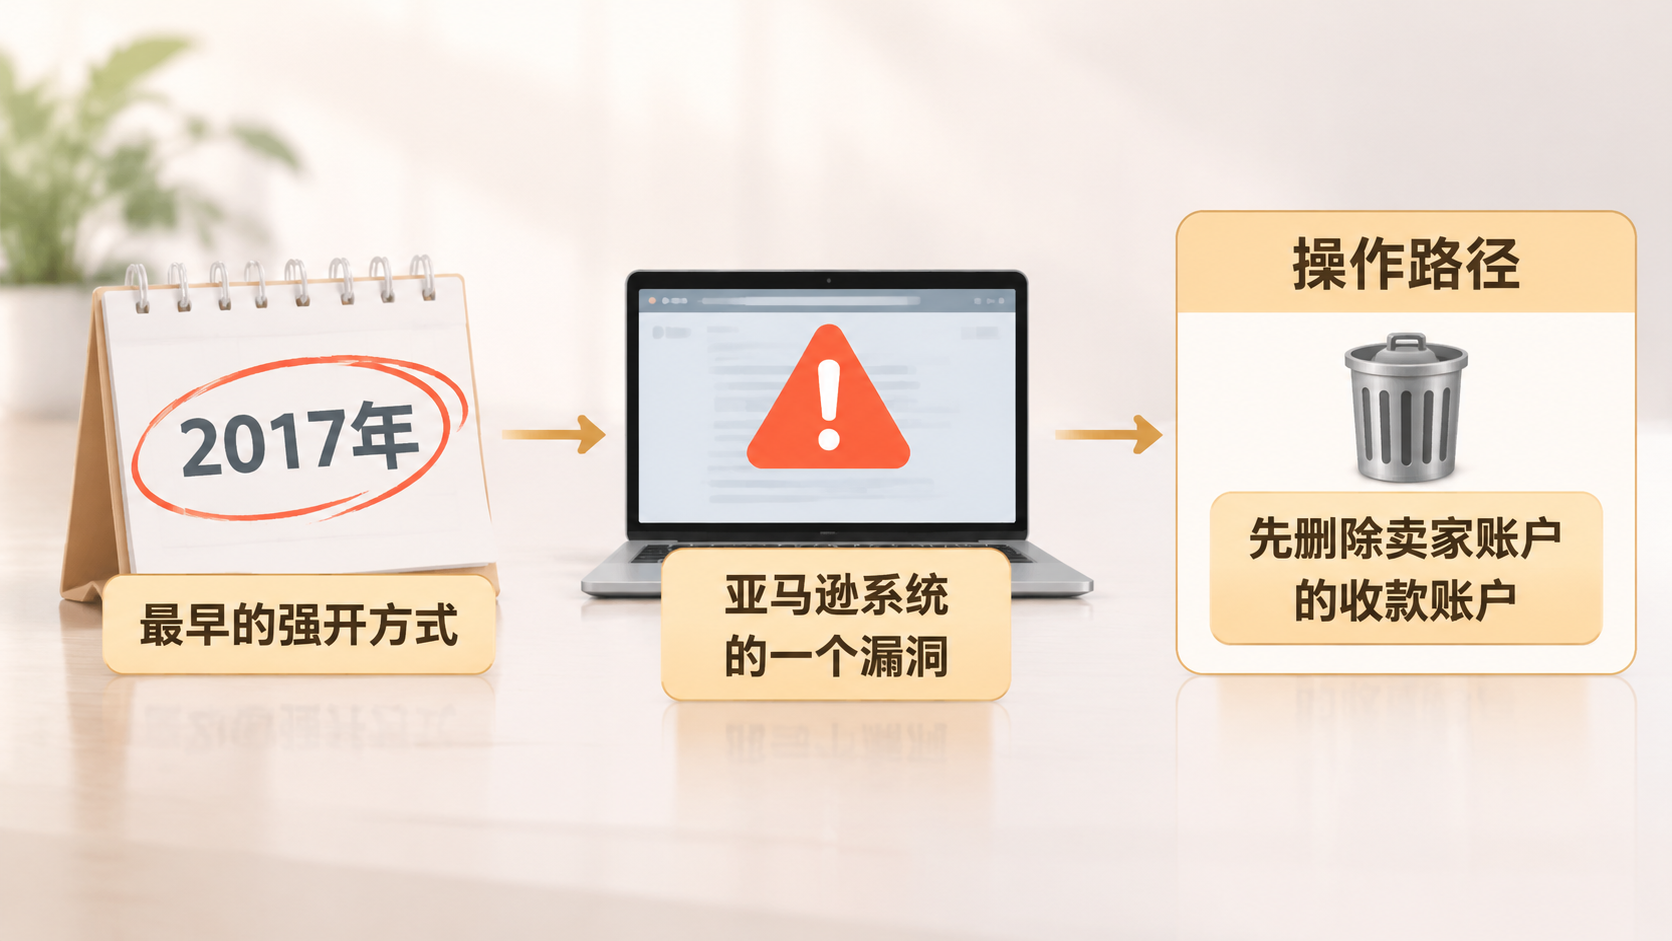
最早的强开方式出现在2017年,基于亚马逊系统的一个漏洞。操作路径是:先删除卖家账户的收款账户,然后在两个站点之间反复切换,诱发系统误判账户被盗用,进而冻结账户。冻结后,从卖家账号对应的买家账号进入,绑定买家账号的钱包(收款卡),同时跳回卖家账号后台再绑定一张收款卡,从而完成一次强开。这一方法依赖系统对账户异常行为的误判,属于技术层面的漏洞利用。
该漏洞的存活时间约半年到一年。随着知道这一操作的人增多,切换站点和删除收款账户的动作变得频繁,平台开始用爬虫技术识别异常行为,漏洞逐渐失效。这一版本的强开依赖特定系统缺陷,缺陷被修复后即失去作用,属于典型的时效性漏洞利用。
是法院在诉讼期间发出的临时限制令,用于冻结被告资产以防止转移。在亚马逊场景中,律所起诉卖家侵权后,法院可发出冻结卖家账户资金。卖家若选择和解或默认侵权,资金会从卖家账户划转至律所,律所抽取一部分后,再将剩余部分回笼给卖家。这一过程利用了法律程序中的资金划转机制,属于偏正规的强开方式。
但2.0版本目前受到联邦法院小额诉讼费用高、周期长的限制。小额诉讼的启动成本上升,审理周期拉长,导致通过流程提取资金的性价比下降。这一版本虽然存在,但适用条件已明显收窄,不再适合作为常规操作。
实际操作中,服务商通常要求卖家先付款或缴纳保证金,并设置金额门槛,例如5万美金以上优先提款。这一模式存在明显的欺诈特征:先收款后办事,且金额越高越优先,指向的是资金充裕的卖家。
因此,所谓L9经理当天强开,缺乏可信的操作主体。服务商可能使用其他手段提取账户资金,但具体方式未公开,存在信息缺失。卖家若轻信这一话术,可能面临资金损失。
服务商欺诈的典型模式与识别依据
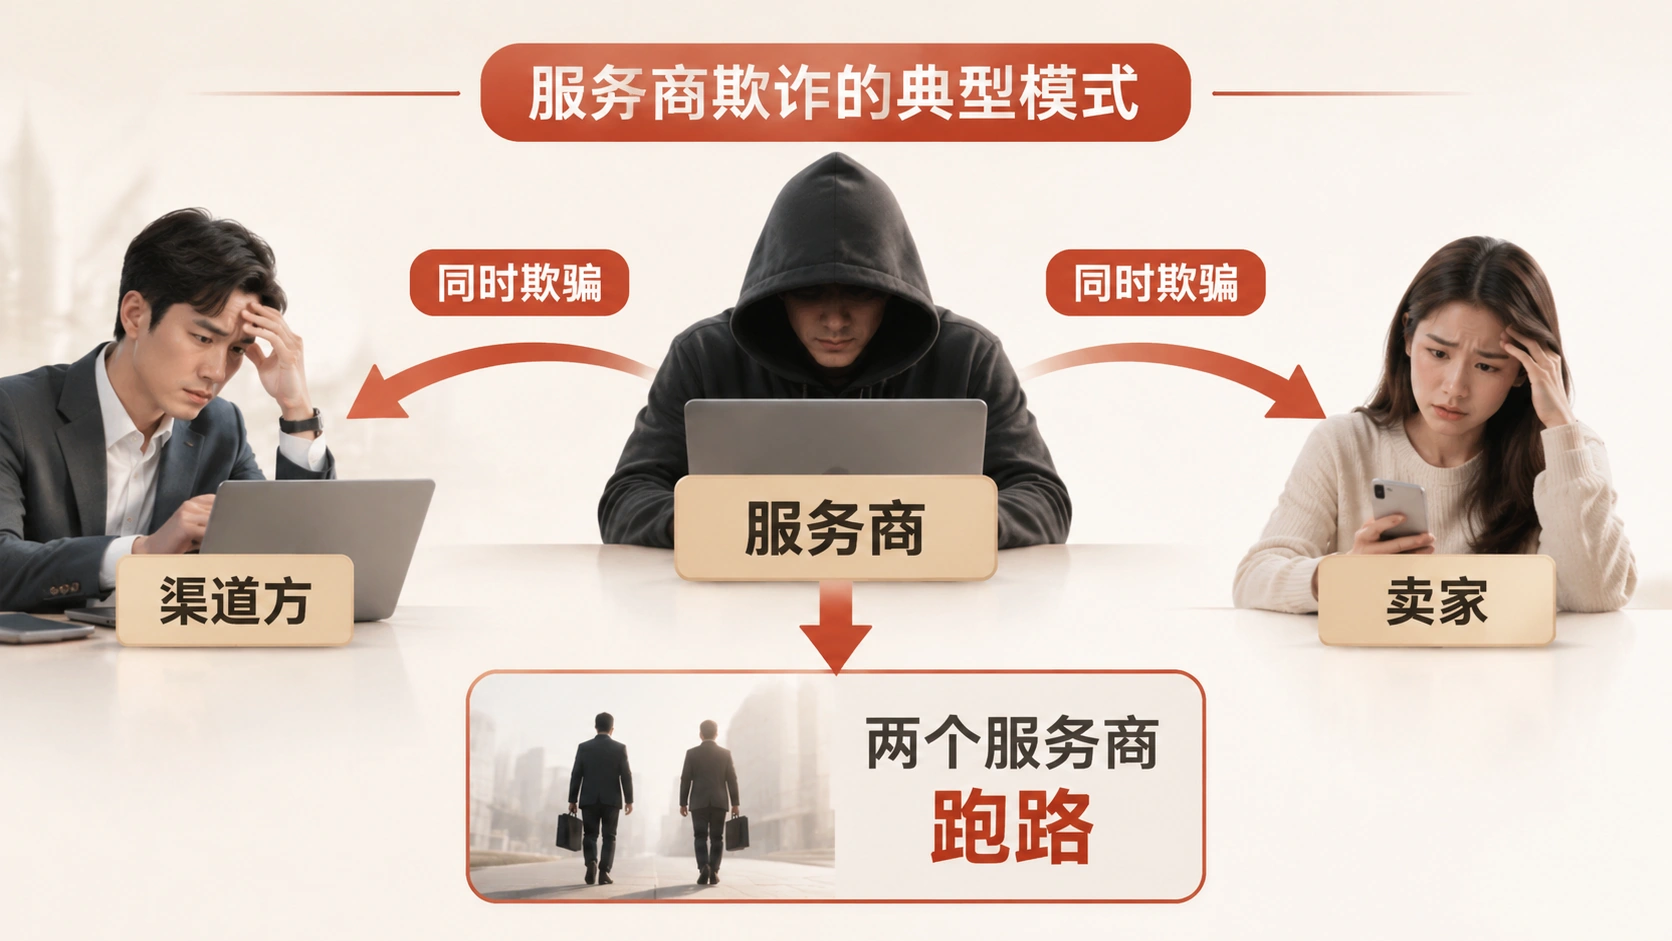
强开业务中存在服务商两头吃黑吃黑的现象,即同时欺骗渠道方和卖家。服务商一方面向渠道方收取费用,另一方面向卖家收取保证金或服务费,随后跑路。近期已有卖家因强开被骗,两个服务商跑路,各卷走约20万,当事人已报警。这一案例说明,强开欺诈并非个别现象,而是有组织的骗局。
识别服务商欺诈,可从以下条件判断:
- 服务商要求先付款或缴纳保证金,且金额门槛较高(如5万美金以上优先),属于典型的先收款后办事模式。
- 宣称通过内部经理操作,但无法提供可验证的层级或流程依据。
- 承诺当天恢复账户并资金到位,与平台正常申诉流程的时间周期明显不符。
- 服务商同时向渠道方和卖家收费,存在两头吃黑吃黑的利益结构。
卖家应优先选择正规的强开方式,即通过律所起诉、和解或默认侵权流程提取资金,成本相对不高。正规流程虽然受联邦法院小额诉讼费用和周期限制,但至少存在明确的法律路径,而非依赖虚构的内部关系。
行业信息差与卖家认知缺口
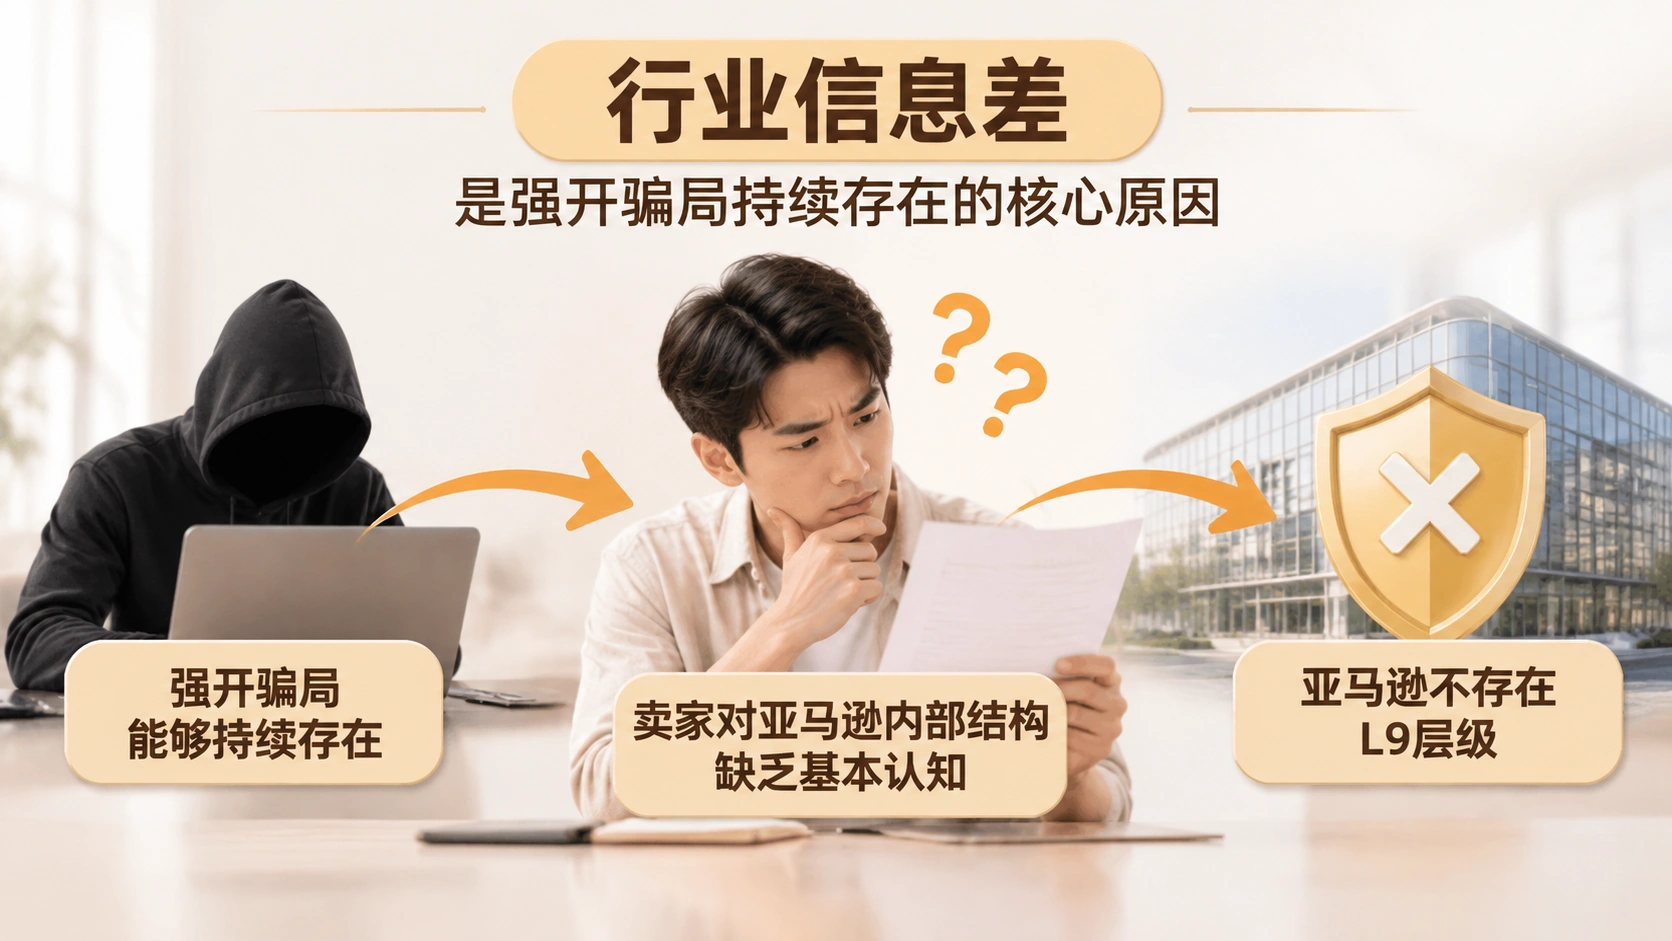
强开骗局能够持续存在,核心原因是行业信息差巨大。卖家对亚马逊内部结构、法律流程和平台风控机制缺乏基本认知,容易被“L9经理”“当天恢复”等话术吸引。亚马逊不存在L9层级,这一基本事实若未被卖家掌握,就难以识别后续的欺诈话术。
强开各版本的失效边界,取决于平台风控、法律成本和内部管理机制。系统漏洞版本因平台技术升级而失效,版本因法律成本上升而受限,L9版本因缺乏操作主体而不可信。卖家在判断强开服务商时,应优先核实平台内部结构、法律流程的可行性,以及服务商是否要求先付款。这些条件共同影响了强开操作的可行性与风险边界。