亚马逊在卖家发起丢货调查或申诉时,通常会要求提交增值税发票作为货值证明。没有发票的情况下,直接补开一张增值税发票是可行的处理方式,通过概率比正常滚动开票的发票略低,但不会低很多。这一结论成立的前提是补开发票本身真实合规,而非伪造单据。
滚动开票与补开发票的机制差异
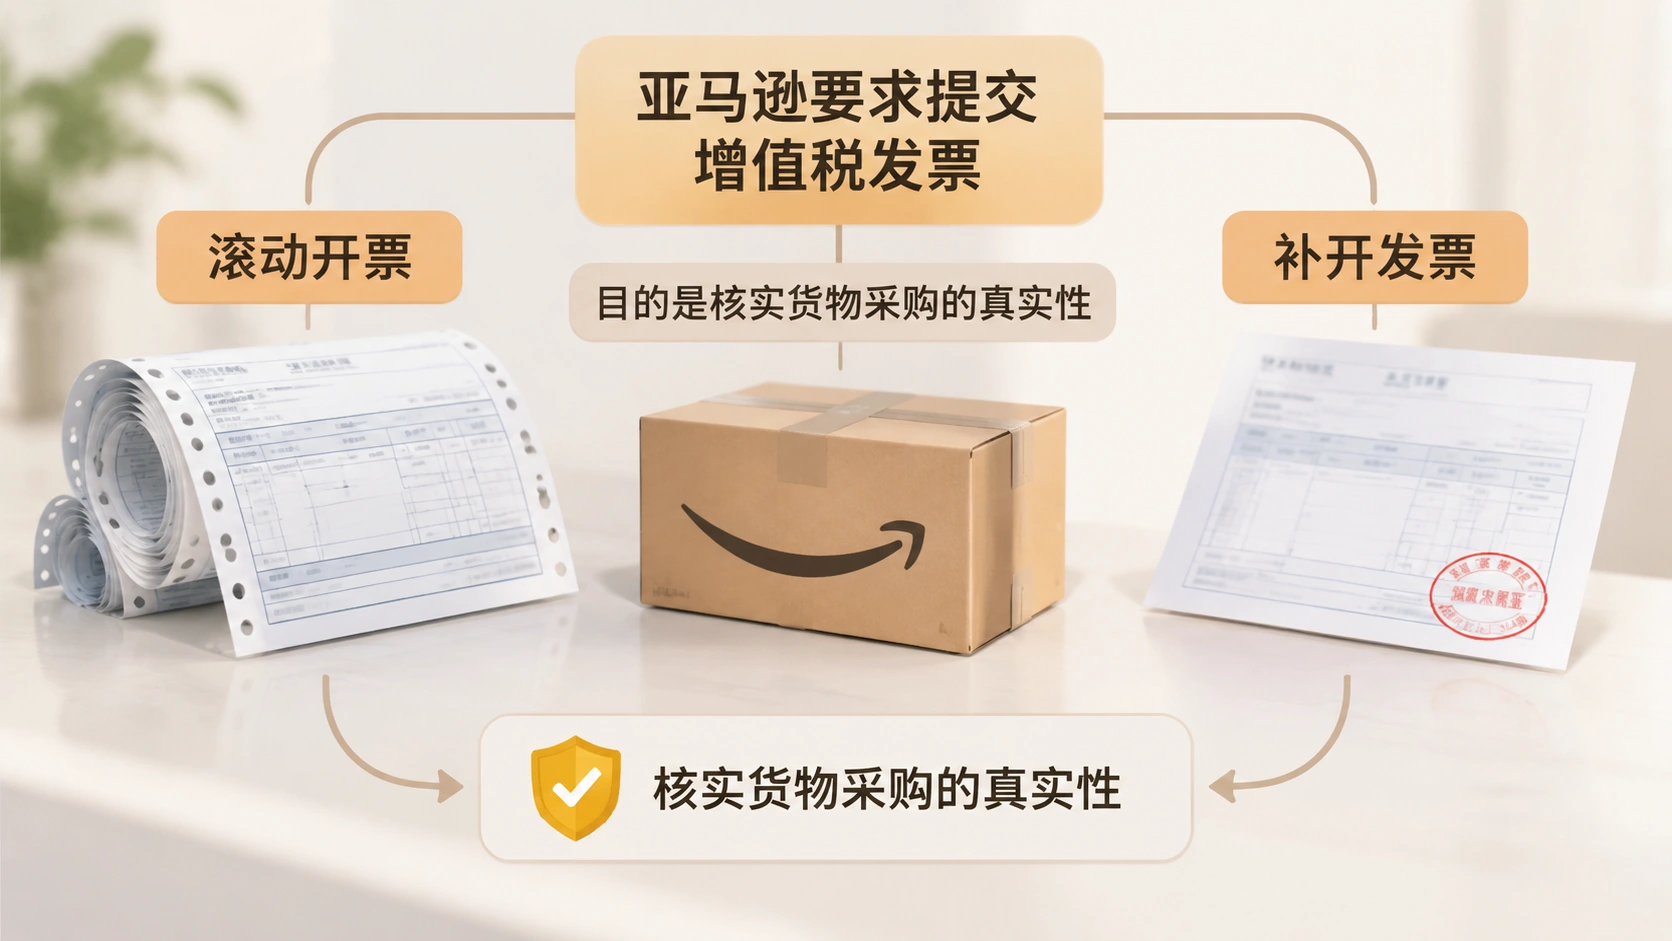
亚马逊要求提交增值税发票,目的是核实货物采购的真实性与货值合理性。增值税发票是企业在销售或采购货物时开具的法定凭证,包含买卖双方信息、货物名称、数量、金额及税额,能够证明交易实际发生。亚马逊在申诉审核中通过发票判断货物来源是否合法、采购金额是否与申报货值匹配。
保持3个月滚动开票,指卖家按季度或固定周期持续开具采购发票,使账期与货物流转周期匹配。这种做法的好处是发票日期与采购时间一致,形成连续、可追溯的采购记录,审核时逻辑自洽。补开发票则是事后一次性补齐缺失期间的票据,日期与采购时间存在错位,审核人员可能对交易真实性产生疑问,因此通过概率略低。
补开发票的通过率低于正常发票,但差距不大,说明亚马逊审核并非机械拒绝所有补开单据。审核重点在于发票内容是否真实、能否与货物信息对应,而非单纯依赖开票时间。只要补开的发票信息完整、金额合理、供应商真实存在,申诉仍有较高通过可能。
适用条件与操作边界
补开发票适用于卖家此前未保持滚动开票、但实际采购交易真实发生的情况。操作时需联系供应商按实际采购内容补开,确保发票上的货物名称、数量、金额与亚马逊后台的货件信息一致。若供应商无法配合或交易本身不真实,补开路径不成立。
伪造发票不在可行范围内。亚马逊对虚假单据的审核严格,一旦识别,申诉不仅失败,还可能引发账号风险。补开的前提是交易真实,只是票据时间滞后,而非凭空制造交易。
滚动开票是更稳妥的长期做法。卖家可在每次采购后按固定周期开票,保持3个月内的连续记录,避免申诉时依赖补开。对于尚未建立该习惯的卖家,补开是应急手段,但需承担略低的通过概率。

补开发票的日期问题存在不确定性。若补开时供应商按当前日期开票,而采购实际发生在数月前,日期错位可能被审核人员质疑。部分情况下,供应商可按实际采购日期补开,但需符合税务规定,具体能否操作取决于供应商与当地税务政策。
卖家在补开发票前,可核对以下条件:发票信息是否与货件申报一致,供应商是否真实存在,补开是否基于真实交易。若这些条件满足,补开可作为申诉材料提交;若存在任何虚构成分,应放弃该路径。
滚动开票的执行则需建立固定节奏,按季度或月度核对采购记录,确保发票日期与货物入库时间对应。这一动作虽增加日常工作量,但能减少申诉时对补开的依赖,降低审核不确定性。


评论管理说明 违法和不良信息过滤 · 人工复核 · IP 属地